
Passalacqua pone bajo auditoría a 16 empresas estatales de Misiones y consigue el respaldo de toda la oposición
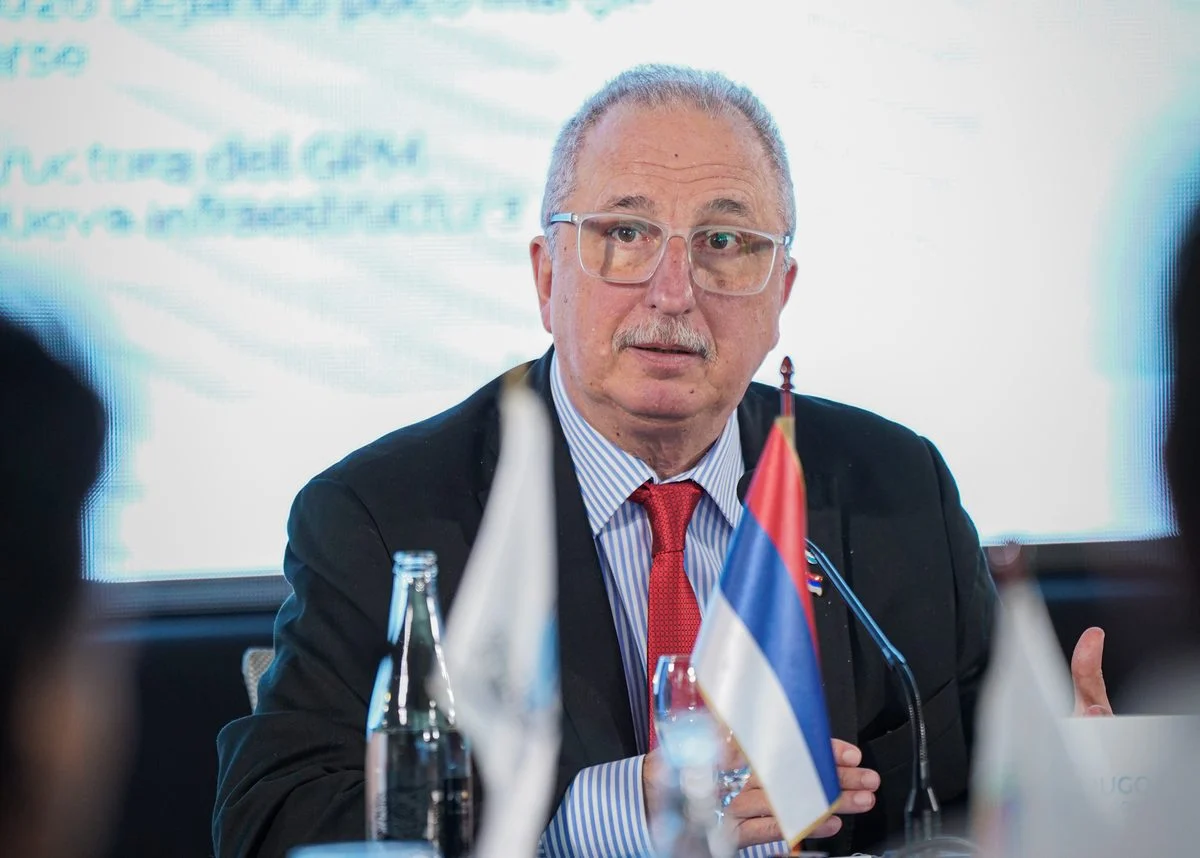
El gobernador de Misiones impulsó una reforma que incorpora expresamente a las sociedades públicas y mixtas al control del Tribunal de Cuentas. La iniciativa fue aprobada por unanimidad, incluso por los bloques que cuestionaron la transparencia de gestiones anteriores. La medida abre una nueva etapa de fiscalización, aunque también instala un debate sobre el acceso público a los resultados.
Hugo Passalacqua consiguió que la Legislatura de Misiones aprobara por unanimidad una reforma que amplía el control sobre 16 empresas y sociedades estatales, una decisión que incorpora nuevas obligaciones institucionales de fiscalización sobre estructuras que administran recursos públicos, prestan servicios y desarrollan actividades comerciales.
La llamada Ley Passalacqua de Transparencia fue sancionada el 29 de octubre, después de que el gobernador enviara el proyecto a la Cámara de Representantes a mediados del mismo mes.
El cambio modifica la Ley Orgánica del Tribunal de Cuentas y establece expresamente que el organismo podrá fiscalizar sociedades provinciales y municipales, empresas con participación estatal mayoritaria y sociedades de economía mixta.
La iniciativa también obtuvo un resultado político: todos los bloques legislativos acompañaron su aprobación, pese a las diferencias expresadas durante el debate.
Un cambio en el control de las empresas públicas
La reforma alcanza a empresas que ocupan posiciones relevantes en la estructura económica e institucional de Misiones.
Energía de Misiones, Aguas Misioneras, Marandú, Silicon Misiones, Biofábrica, MisioPharma, el Fondo de Créditos Misiones, el IPLyC y otras sociedades con participación pública quedarán comprendidas expresamente en las competencias del Tribunal de Cuentas.
El organismo podrá examinar operaciones, comprobar gastos y realizar auditorías sobre la administración de recursos, mientras que los resultados deberán remitirse anualmente a la Legislatura.
La modificación busca resolver una situación normativa originada en la evolución de la estructura estatal: con el paso de los años, Misiones creó sociedades anónimas, empresas públicas y entidades mixtas que no estaban mencionadas de forma específica en el régimen original de fiscalización.
La nueva legislación procura precisar el alcance de ese control, sin modificar la naturaleza jurídica ni sustituir a los órganos de administración de las empresas.
La oposición acompañó, pero planteó diferencias
El tratamiento parlamentario expuso un punto de coincidencia entre sectores enfrentados políticamente: la necesidad de ampliar las herramientas de fiscalización sobre las empresas estatales.
Sin embargo, la unanimidad no significó ausencia de cuestionamientos.
La diputada Paula Franco, de Encuentro Misionero, recordó que había presentado una iniciativa de características similares y marcó una diferencia entre la capacidad de fiscalizar y la transparencia pública.
“Control no es lo mismo que transparencia”, sostuvo durante el debate.
Su intervención puso el foco en una distinción institucional: que un organismo tenga facultades para auditar no significa necesariamente que todos los ciudadanos puedan acceder de manera directa a la información resultante.
Por su parte, Samantha Stekler, de La Libertad Avanza, acompañó la reforma, pero cuestionó el momento en que el Gobierno provincial decidió impulsar estos mecanismos.
Ambas posiciones dejaron expresadas diferencias sobre los antecedentes y el alcance de la medida, aunque no impidieron que la norma recibiera el voto favorable de todos los bloques.
La decisión de Passalacqua y la etapa que comienza
El gobernador defendió la iniciativa como parte de su política de rendición de cuentas sobre los recursos públicos.
“Esto representa un paso fundamental hacia una mayor transparencia y apertura en el manejo del dinero del pueblo misionero”, expresó después de la sanción.
Passalacqua también sostuvo que la responsabilidad de gobernar exige controles permanentes y definió la rendición de cuentas como una convicción de su administración.
La reforma tendrá vigencia desde el 1 de enero de 2027 y el Tribunal de Cuentas ya trabaja en la reglamentación y preparación de los equipos responsables de las auditorías.
En términos políticos, la ley presenta dos dimensiones. Por un lado, establece un mecanismo concreto de fiscalización externa sobre empresas con participación pública. Por otro, abre una discusión sobre la calidad, periodicidad y publicidad de los controles que se realicen.
El respaldo unánime permitió a Passalacqua convertir su propuesta en ley, pero la implementación será la instancia en la que podrá evaluarse su alcance efectivo.
El nuevo régimen fija las competencias y la obligación de informar anualmente a la Cámara de Representantes. La profundidad de las auditorías, los resultados que produzcan y el acceso de la ciudadanía a esa información serán elementos centrales para analizar el funcionamiento del sistema a partir de 2027.